Dobânda de politică monetară a BNR rămâne neschimbată, dar prețurile ar putea crește din nou până la finalul anului
Banca Națională a României (BNR) a decis în ședința de astăzi, 8 octombrie, să păstreze dobânda de politică monetară la 6,50% pe an, după ce inflația a scăzut de la 10,42% în iunie la 6,17% în august. În termeni practici, acest lucru înseamnă că dobânzile din piață nu vor scădea. Dobânda de politică monetară a Băncii Centrale are impact direct asupra ratelor tuturor românilor care au credite sau depozite în lei. Dacă dobânda BNR crește, atunci automat cresc și celelalte dobânzi și, în consecință, cresc ratele românilor sau companiilor, împreună cu dobânzile plătite de bănzi la depozite. Economia a stagnat în trimestrul al doilea, iar consumul populației a continuat să scadă, mai notează BNR. . Banca centrală avertizează însă că inflația ar putea crește din nou până la sfârșitul anului, pe fondul scumpirii energiei, carburanților și materiilor prime. Următoarea ședință a Consiliului de administrație al BNR va avea loc pe 12 noiembrie 2026. Loading … BNR a anunțat că dobânzile și rezervele băncilor rămân neschimbate Consiliul de administrație al BNR a decis să păstreze dobânda la care băncile se pot împrumuta de la Banca Națională la 7,50% pe an. Dobânda pe care BNR o plătește băncilor pentru banii ținuți în depozite la banca centrală rămâne la 5,50% pe an. BNR a decis și să păstreze nivelul actual al banilor pe care băncile trebuie să îi țină în rezervă, atât pentru economiile în lei, cât și pentru cele în valută. Decizia a venit după ce inflația a scăzut semnificativ în trimestrul al treilea. Rata anuală a inflației a coborât de la 10,42% în iunie la 8,16% în iulie și la 6,17% în august. BNR spune că scăderea inflației a fost influențată în principal de dispariția efectelor provocate anul trecut de eliminarea plafonului pentru prețul energiei electrice, dar și de majorarea TVA și a accizelor. Și inflația de bază, CORE2 ajustat, a scăzut semnificativ, de la 8,3% în iunie la 6,2% în august. BNR explică această evoluție prin efectele majorării taxelor indirecte, dar și prin ieftinirea unor produse agroalimentare și reducerea consumului. Activitatea economică dă semne de revenire, dar rămâne fragilă Economia României nu a mai înregistrat o scădere în trimestrul al doilea din 2026, după reculul de 0,1% din primele trei luni ale anului. Comparativ cu trimestrul al doilea din 2025, însă, PIB-ul a fost cu 0,4% mai mic. Scăderea a fost mai redusă decât cea de 1,2% consemnată în primul trimestru. Consumul populației a continuat să se reducă, iar exporturile nete au început din nou să afecteze negativ evoluția economiei. În același timp, atât deficitul comercial, cât și cel de cont curent au crescut în perioada aprilie-iunie, după mai multe trimestre în care aceste dezechilibre se diminuaseră. Indicatorii disponibili pentru trimestrul al treilea arată că economia ar putea începe să se redreseze. Rezultatele din agricultură ar putea contribui la această evoluție. În raport cu aceeași perioadă din 2025, BNR avertizează însă că PIB-ul ar putea avea o evoluție mai slabă. Prețurile ar putea crește din nou până la sfârșitul anului Scăderea puternică a inflației din lunile de vară nu înseamnă că presiunile asupra prețurilor au dispărut. BNR estimează că rata inflației ar putea crește din nou până la finalul anului 2026. Printre factorii care pot împinge prețurile în sus se află evoluția costurilor pentru combustibili și energie, dar și eventualele scumpiri ale materiilor prime, inclusiv ale alimentelor. Banca centrală ia în calcul și efectele secetei severe din acest an și posibilele schimbări ale cursului leului. Instabilitatea din Orientul Mijlociu și problemele de pe piața energiei adaugă, la rândul lor, un grad ridicat de incertitudine. O astfel de evoluție poate influența puterea de cumpărare, încrederea consumatorilor și activitatea firmelor, dar și costurile la care România se împrumută. Pe de altă parte, BNR se așteaptă ca cererea mai slabă din economie să contribuie la temperarea inflației. Presiunile de acest tip sunt legate de măsurile de consolidare a bugetului, începute în 2025 și continuate în 2026. BNR avertizează asupra riscurilor economice și bugetare BNR avertizează există încă semne de întrebare privind măsurile care vor fi luate după 2026 pentru reducerea deficitului bugetar. Fondurile europene sunt considerate importante pentru economie, iar BNR recomandă folosirea lor cât mai eficientă. Aceste investiții pot limita o parte dintre efectele negative generate de reducerea cheltuielilor publice, războiul din Ucraina și conflictul din Orientul Mijlociu. Evoluția economiei României depinde și de deciziile luate de marile bănci centrale. BNR urmărește în acest context politica monetară a Băncii Centrale Europene și a Rezervei Federale din SUA, dar și măsurile adoptate de băncile centrale din regiune. Pentru menținerea stabilității economice, BNR consideră necesară o combinație echilibrată de politici economice și reforme structurale. Folosirea fondurilor europene este inclusă printre măsurile care pot contribui la creșterea potențialului economiei României. Următoarea ședință a Consiliului de administrație al BNR cu privire la politica monetară va avea loc pe 12 noiembrie 2026.
Alexandru Nazare, întâlnire de pregătire a următoarei reuniuni ECOFIN
Ministrul interimar al Finanțelor, Alexandru Nazare, anunță că a avut o întâlnire de pregătire a următoarei reuniuni ECOFIN cu reprezentanții Băncii Naționale a României și ai Autorității de Supraveghere Financiară. Nazare spune că discuțiile au vizat principalele teme de pe agenda europeană, precum și pozițiile pe care România trebuie să le susțină și interesele pe care trebuie să le protejeze. „România este din ce în ce mai prezentă acolo unde se iau deciziile economice importante pentru Europa. Trebuie să continuăm să ne articulam clar și ferm interesele și obiectivele. Am avut astăzi, la Ministerul Finanțelor, o întâlnire de pregătire a următoarei reuniuni ECOFIN cu reprezentanții Băncii Naționale a României și ai Autorității de Supraveghere Financiară. Am revizuit împreună principalele teme de pe agenda europeană și, mai ales, pozițiile pe care România trebuie să le susțină și interesele pe care trebuie să le protejeze”, a transmis ministrul pe pagina sa de Facebook. „România nu este doar parte din discuții” Alexandru Nazare a anunţat că, în perioada următoare, la nivel european vor fi luate decizii importante pentru competitivitatea sectorului financiar, accesul la finanţare, funcţionarea pieţelor de capital, eficienţa finanţelor publice, energie şi cadrul de coordonare al politicilor economice. El a subliniat că România trebuie să își formuleze clar pozițiile și să își coordoneze demersurile la nivelul instituțiilor care cunosc implicațiile acestor decizii pentru economia națională. „În perioada următoare, la nivel european se iau decizii importante pentru competitivitatea sectorului financiar, accesul la finanțare, funcționarea piețelor de capital, eficiența finanțelor publice, energie și cadrul de coordonare al politicilor economice. România nu este doar parte din aceste discuții, ci suntem prezenți cu poziții clare, bine fundamentate și coordonate între instituțiile care cunosc cel mai bine implicațiile pentru economia noastră”. Ministrul interimar mai spune că multe state membre nu au aceleași interese mereu, iar o poziție clară a țării noastre jacă un rol important. „Sunt dosare în care interesele statelor membre nu sunt întotdeauna aceleași. Tocmai de aceea trebuie să știm foarte clar ce susținem, unde sunt interesele specifice ale României și care sunt limitele pe care trebuie să le apărăm. Discuția de astăzi a fost exact despre această coordonare – să continuăm să fim prezenți din timp, să ne construim argumentele și alianțele și să nu lăsăm poziția României să fie definită de alții”. Nazare: „România are expertiză, are argumente și are interese economice legitime” În finalul mesajului, ministrul interimar al Finanțelor a subliniat că România dispune de expertiză și argumente pentru susținerea intereselor sale economice la nivel european. „România are expertiză, are argumente și are interese economice legitime de apărat. Trebuie să le punem mai bine împreună și să avem o voce mai puternică la masa deciziilor europene”.
Dan Suciu, reacție după ce euro a sărit la un nivel record înaintea verdictului S&P: Este o încercare dificilă
Banca națională a României a avertizat astăzi, 01 octombrie, că rezervele valutare la finalul lunii septembrie au scăzut cu 4,8 miliarde de euro și euro a sărit de 5,34 de lei pe piața interbancară, fix cu o zi înainte ca agenția S&P să anunțe verdictul cu privire la ratingul de țară. Purtătorul de cuvând al Băncii Naționale a României, Dan Suciu, a spus la Digi24, că traversăm o perioadă complicată, iar BNR încearcă să găsească un echilibru între variația cursului de schimb și evoluția dobânzilor. Dan Suciu: „Este o încercare, însă într-adevăr dificilă, pentru că ceea ce încearcă banca acum” Euro a început să crească în jurul orei 14:45 și a ajuns la un maxim istoric de 5,3459 lei pe piața interbancară. Purtătorul de cuvânt al Băncii Naționale a României, Dan Suciu, a spus că este o încercare dificilă, iar banca încearcă să găsească acum un echilibru între variația cursului și dobânzilor. „Este o încercare, însă într-adevăr dificilă, pentru că ceea ce încearcă banca acum este să găsească un echilibru între variația cursului și variația dobânzilor. În perioadele complicate, acest echilibru nu este ușor de găsit”, a spus Dan Suciu la Digi24. „E important să găsim echilibrul” Purtătorul de cuvânt al BNR a explicat că este important ca acest echilibru să fie găsit, deoarece deciziile Băncii Naționale influențează lichiditatea din piață. Potrivit acestuia, variațiile de lichiditate pot crea dificultăți în finanțarea economiei și chiar în finanțarea bugetului. El a precizat că România se află într-o astfel de perioadă, pe care autoritățile încearcă să o gestioneze. „Este important să-l găsim pentru că, în același timp, deciziile pe care le ia Banca Națională determină anumite evoluții, variații ale lichidității din piață și, atunci, se pot crea anumite dificultăți în ceea ce înseamnă finanțarea economiei, dar chiar și a bugetului. Suntem într-o asemenea perioadă pe care încercăm să o gestionăm”, a menționat purtătorul de cuvânt al BNR. Întrebat dacă o parte din rezerve a fost utilizată pentru susținerea cursului de schimb, Dan Suciu a spus că cifrele sunt elocvente, inclusiv în ceea ce privește evoluția rezervelor valutare. El a precizat că o parte din rezervele valutare a fost utilizată pentru plata unor datorii semnificative și că luna respectivă nu a fost una liniștită din acest punct de vedere. „Știți că nu comentăm, dar cifrele sunt destul de elocvente din toate punctele de vedere. Au fost și rezerve valutare utilizate pentru plata unor datorii semnificative de data aceasta. Deci nu a fost deloc o lună liniștită din toate punctele de vedere”, a spus Dan Suciu. Suciu spune că termenul „explozie” nu e potrivit pentru perioada aceasta Suciu a explicat că termenul „explozie” nu este potrivit pentru a descrie evoluțiile din această perioadă. Purtătorul de cuvânt al BNR a precizat că menținerea unor variații rezonabile ale cursului valutar și ale dobânzilor, într-un context marcat de tensiuni și neclarități, presupune, în bună parte, creșteri atât ale cursului, cât și ale dobânzilor. „Cred că v-am și răspuns. De altfel, cuvântul «explozie» nu este potrivit, dar păstrarea variațiilor rezonabile în ceea ce privește cursul și dobânzile în această perioadă, în care sunt o serie întreagă de tensiuni și o mulțime de neclarități, înseamnă, în bună parte, creștere atât pentru ceea ce înseamnă cursul, cât și dobânda”, a spus Dan Suciu. Suciu spune că termenul potrivit pentru această perioadă este „volatilitate mai mare” Purtătorul de cuvânt al BNR a subliniat că este important ca aceste variații să fie gestionate într-un mod rezonabil, într-o perioadă în care situația socială și politică rămâne dificilă și are implicații asupra economiei. În ceea ce privește evoluția cursului valutar, purtătorul de cuvânt al BNR a spus că este dificil de anticipat direcția acestuia. El a vorbit despre flexibilitate și variabilitate și a precizat că, în acest moment, nu se poate spune că există o tendință clar ascendentă. Dan Suciu a sugerat că termenul potrivit pentru perioada actuală este „volatilitate mai mare”. „Important este ca aceste variații să fie gestionate relativ rezonabil în această perioadă în care nu vedem neapărat o rezolvare simplă a situației sociale, politice și cu implicații economice. Așa este perioada prin care trecem acum. (…) Greu de spus. Flexibilitate, variabilitate, cred că acestea sunt cuvintele. În acest moment încă nu putem spune că avem un curs neapărat ascendent și aceasta este tendința. Cred că cuvântul potrivit este volatilitate mai mare”, a menționat Dan Suciu. Dan Suciu: Avem argumente pentru o evaluare pozitivă Dan Suciu a declarat că nu are detalii despre decizia care urmează să fie luată, însă consideră că există argumente pentru o evaluare pozitivă. Purtătorul de cuvânt al BNR a menționat scăderea inflației și reducerea deficitului bugetar drept factori importanți care pot cântări în luarea deciziei. Suciu a precizat că speră să fie o decizie pozitivă, dar că nu poate oferi informații suplimentare în acest moment. „N-am detalii, însă sigur avem argumente pentru o evaluare pozitivă. Avem o scădere a inflației, avem o scădere a deficitului bugetar. Acestea sunt argumente importante care cântăresc în luarea deciziei. Sperăm într-o decizie pozitivă, dar nu am detalii în acest sens pe care pot să vi le dau”, a spus Dan Suciu. În conturile BNR au intrat 3,3 mld. de euro și au ieșit 8,1 mld. euro luna trecută România avea, la 30 septembrie 2026, rezerve valutare de aproximativ 60 de miliarde de euro, potrivit Băncii Naționale a României. Suma este mai mică decât cea de la sfârșitul lunii august, când rezervele ajungeau la aproape 65 de miliarde de euro. Scăderea vine după ce, în septembrie, în conturile BNR au intrat aproximativ 3,3 miliarde de euro, în timp ce au ieșit peste 8,1 miliarde de euro. O parte importantă din banii care au ieșit din rezerve a fost folosită pentru plata ratelor și dobânzilor aferente datoriei publice în valută. Pentru aceste plăți, statul a cheltuit aproximativ 2,68 miliarde de euro.
Isărescu explică cum poate România să adopte moneda euro
Guvernatorul Băncii Naționale a României, Mugur Isărescu, a explicat care sunt pașii esențiali pe care țara noastră trebuie să îi respecte pentru a putea să adopte moneda euro cât mai repede. Într-un discurs ținut marţi, la evenimentul de lansare a volumului ”Sustenabilitatea financiară – de la deficite la convergenţă nominală”, Mugur Isărescu a declarat că politicile economice trebuie să fie calibrate și predictibile pentru a susține investițiile și creșterea economică. Guvernatorul Băncii Naționale a României subliniază că parcursul de consolidare fiscal-bugetară este esențial pentru credibilitatea României. Credibilitatea României în joc Șeful BNR atenționează că fluctuațiile economice, deficitul și inflația afectează grav percepția țării noastre în plan extern. „Putem avea un parcurs de creştere economică care să ne asigure continuarea convergenţei spre standardul de viaţă occidental doar dacă avem mare grijă de echilibrele macroeconomice. Şi aş putea să repet această frază importantă. Dacă nu vom asigura aceste echilibre, nu vom putea asigura durabilitatea unui parcurs economic solid. Mai mult de atât, sustenabilitatea şi doresc să subliniez acest lucru, este esenţială şi pentru adoptarea euro”, a declarat Mugur Isărescu, Politicile macroeconomice trebuie să tempereze punctele slabe Guvernatorul BNR apreciază că este nevoie de implementarea unor politici publice care să gestioneze echilibrat ajustarea deficitelor și factorii de creștere potențială. Mai mult, o creștere economică robustă va spori eficiența eforturilor de consolidare. „Când se pierde din vedere faptul că fluctuaţiile inerente într-o economie de piaţă, fluctuaţiile inerente ale economiei trebuie atenuate de politicile macroeconomice, nicidecum alimentate, economia tinde să evolueze pe traiectorii bulversante pentru societate. Cu atât mai mult într-un context internaţional, cu numeroase incertitudini şi reaşezări geopolitice şi economice, aşa cum este contextul actual”, a precizat Isărescu. Trebuie evitate politicile prociclice Oficialul BNR a mai avertizat că trebuie evitate politicile prociclice. Mai simplu spus, evitarea introducerii de stimulente în economie în perioadele de creștere. „Evitaţi politicile prociclice. Evitaţi ca atunci când economia creşte să mai introduceţi stimulente în economie. Păstraţi exact ca în proverbul românesc «Vara se face sania şi iarna trăsura», păstraţi elementele de stimulent pentru perioadele în care economia, inerent, intră în descreştere. Probabil că nici noi, şi trebuie să recunoaştem aici, nu am încercat să explicăm mai bine această chestiune esenţială a politicilor într-o economie de piaţă. Ne-am oprit la acest barbarism prociclic, anticiclic şi am crezut că lumea înţelege rapid despre ce este vorba. Şi n-a fost aşa”, a mai declarat guvernatorul BNR. Reamintim că trecerea României la moneda euro a fost prezentată ca un obiectiv de țară în ultimul an, însă în acest scop este nevoie să îndeplinească mai multe criterii de convergență.
Câciu: Analista Fitch a încălcat codul deontologic
Fostul ministru de Finanțe, Adrian Câciu, actualmente deputat în Parlamentul României, susține că analista Fitch care a spus faptul că ratingul de țară al României este pus în pericol de instabilitatea politică a încălcat codul deontologic al Agenției. De asemenea, social-democratul explică faptul că riscul asupra ratingului de țară este dat sustenabilitatea gradului de acoperire a plătii datoriei publice, nu de criza politică. Reacția fostului ministru de Finanțe vine după apariția unui articol semnat de două românce care lucrează pentru celebra agenție de presă Bloomberg. Conform articolului, Fitch, cea mai mare agenție de rating din lume, avertizează că, dacă instabilitatea politică continuă, România riscă să intre în categoria „junk”. În realitate, următoarea evaluare Fitch va veni abia peste patru luni, deci foarte departe de momentul actual. Loading … Malgorzata Krzywicka, director și analist principal pentru România și Polonia în cadrul Fitch Ratings, a vorbit pentru Bloomberg despre riscurile pe care prelungirea crizei politice le poate crea pentru evaluarea fiscală a României. Mesajul transmis este condiționat: cu cât România rămâne mai mult fără un guvern funcțional, cu atât apar mai multe întrebări privind predictibilitatea fiscală și capacitatea statului de a realiza ajustările necesare. (Mai multe detalii AICI) Adrian Câciu spune însă că discuția despre o eventuală retrogradare ar trebui concentrată asupra datoriei publice și a capacității statului de a-și respecta obligațiile. „Nu instabilitatea politică pune sub semnul întrebării ratingul de țară! Asta ar fi trebuit să știe și jurnalistele românce de la Bloomberg dar și analista Fitch (devenită celebră peste noapte deși a făcut un lucru care încalcă codul deontologic al Fitch care interzice emiterea de opinii personale ale angajaților săi …). Riscul asupra ratingului de țară este dat sustenabilitatea gradului de acoperire a plătii datoriei publice. Pentru cei care nu știu, ratingul se acordă asupra datoriei suverane. Agențiile de rating analizează capacitatea și disponibilitatea unui stat de a-și plăti obligațiile financiare integral și la scadență. Iar ceea ce îngrijorează este gradul de acoperire a datoriei pe termen scurt care este in scadere abrupta ajungand la 91% dar si al datoriei pe termen termen lung, la fel, în scădere abruptă”, transmite Adrian Câciu, pe Facebook. Deputatul PSD invocă datele BNR privind datoria externă. Potrivit cifrelor citate de fostul ministru, gradul de acoperire datoriei externe pe termen scurt cu rezervele valutare ale BNR ar fi coborât de la 104,4% la 31 decembrie 2025 la 91,4% la 31 iulie 2026. „Citez din comunicatul BNR pe tema balanței de plăti pentru luna iulie 2026: «Rata serviciului datoriei externe pe termen lung a fost 15,7% în perioada ianuarie-iulie 2026, comparativ cu 18,4% în anul 2025. Gradul de acoperire a importurilor de bunuri şi servicii la 31 iulie 2026 a fost de 5,7 luni, comparativ 6 luni la 31 decembrie 2025. Gradul de acoperire a datoriei externe pe termen scurt, calculată la valoarea reziduală, cu rezervele valutare la BNR la 31 iulie 2026 a fost de 91,4%, comparativ cu 104,4% la 31 decembrie 2025»”, mai arată el. Câciu îl acuză pe premierul demis că a „risipit bufferul” Adrian Câciu susține că premierul demis ar fi utilizat în exces rezervele disponibile în loc să acopere necesarul de finanțe prin noi împrumuturi. „Ce vedem aici este un eșec al politicii fiscal-bugetare dusa de Bolojan dar și o necunoastere crasă a managementului datoriei publice și a rezervelor de trezorerie. Practic, Bolojan a cheltuit în exces rezervele valutare ale țării doar pentru că nu a vrut să finanțeze din operațiuni de împrumut curent nevoile bugetare. A avut acoperire de 104% din rezerve, a ales sa nu iasă să se imprumute și a folosit rezervele care acopereau serviciul de plată a datoriei pe termen scurt. Poate mulți nu înteleg, dar asa se naste riscul de neplata a datoriilor la scadența. Puteam întelege o astfel de abordare temporara daca dobanzile la imprumuturile noi ar fi scazut, dar, din contră, au ajuns la 7,4%. Ca sa traduc, Bolojan a folosit bani ieftini(bufferul de trezorerie menit sa acopere serviciul datoriei pe termen scurt are un cost al stocului de 3,2%) ajungand, la final, sa fie nevoit, pe de o parte, sa împrumute bani la dublul dobanzii pe care o avea, dar, pe de alta parte, sa pună in pericol solvabilitatea datoriei pe termen scurt (în valoare de cca. 10 miliarde euro). „Pe scurt: a risipit bufferul iresponsabil!” Mai mult decat atât, și-a batut joc de solvabilitatea datoriei pe termen lung, refuzand ieșirea pe pietele externe în intervalul aprilie-septembrie astfel ca avem o reducere a serviciului datoriei externe pe termen lung de peste 3 puncte procentuale. Problema este dificila, deoarece mai sunt de tras minim 6 miliarde euro de pe pietele externe in lunile octombrie noiembrie, iar amanarea lui Bolojan conduce si la un cost crescut de finantare pentru ca dobanzile la bonduri sunt in crestere cu cca 10% (si trendul este crescator) in aceasta perioada raportat la perioada aprilie-august. Peste toate astea nu se prezinta nici un plan de masuri de acoperire a serviciului datoriei publice care sa asigure revenirea in niște parametri adecvați a stocului de rezerve. Bolojan nu știu daca va întelege ce a făcut! Nu cred în capacitatea lui de a înțelege! 1. La peste 1 an de guvernare «responsabila» și «providențială» a lui Bolojan, discutia despre «junk» este mai prezentă decât in orice perioadă din ultimii 16 ani. Mie mi se pare că «providențialul» este foarte incompetent daca suntem mai aproape de «junk» decât atunci când nu exista Bolojan. 2. Bolojan și-a bătut joc de rezervele României risipindu-le aiurea și crescând riscul de credit pe termen scurt. 3. Cel mai grav este că a subfinanțat rezervele viitoare și că provoacă costuri suplimentare de finanțare a serviciului datoriei pe termen lung(adica vom avea cheltuieli mai mari cu dobanzile). De altfel, asta se si vede în buget, pentru că, Bolojan a scazut deficitul cu 48 de miliarde lei dar a crescut datoria publica cu 159 miliarde lei, generând o plata suplimentara cu dobânzile de peste 8 miliarde lei doar in primele 7 luni ale lui 2026 la care se adauga minim
Unde se află aurul României. Cum a fost folosit ca monedă de schimb în războaiele politice interne
Țările europene mută surprinzător și își aduc rezervele de aur mai aproape de casă. Din motive care țin de costuri și de securitate, țările aleg să depoziteze o parte din rezerva de aur în străinătate, în hub-uri bancare precum Banca Angliei sau New York. Infrastructura de securitate, sistemele de audit, asigurarea, personalul specializat și proceduri complexe de transport și verificare sunt provocări uriașe pentru fiecare țară. Mai mult, aurul aflat într-un centru financiar internațional poate fi mai ușor tranzacționat în caz de criză. Totuși, situația geopolitică actuală induce temeri, iar strategia băncilor centrale europene se schimbă radical. Dacă Olanda, Franța sau Germania au „mutat” deja în acest scenariu, strategia României are coordonate diferite, pentru că rezerva de aur nu se află în SUA. Însă, de-a lungul timpului, această rezervă de aur a fost folosită și ca „monedă de schimb” în războaiele politice interne. Banca centrală olandeză (DNB) a confirmat că miliarde de dolari în aur au fost scoase din America de Nord (SUA și Canada) și relocate la Londra. Au fost invocate „tulburări geopolitice tot mai mari”. Loading … DNB a anunțat că 86 de tone de aur – dintr-un total de 313 tone – au fost retrase din SUA și Canada. Operațiunea complexă a durat câteva luni. Aurul olandez este depozitat, acum, la Banca Angliei. Astfel, aurul – un instrument strategic – poate fi tranzacționat mai ușor „într-o situație de criză”. Președintele DNB, Olaf Sleijpen, a declarat că măsura este „necesară pentru a consolida reziliența și pregătirea noastră”. O mare parte din aurul olandez a fost vândut în New York. Ulterior, a fost răscumpărat în Londra. Totuși, peste 27 de tone de aur au fost mutate fizic în Regatul Unit. Accesul rapid la piață, criteriu esențial în caz de criză Măsura luată de Banca Centrală a Olandei, potrivit BBC, reprezintă o reacție la starea instabilă și incertă în care se află lumea. Sunt în curs de desfășurare războaie comerciale și militare. În consecință, țările sunt obligate să își ia marje de siguranță și să își păstreze rezervele de aur „mai aproape de casă”. Reprezentanții De Nederlandsche Bank au precizat că aurul a fost scos din SUA și Canada între martie și august 2026. Acum, este păstrat în seifurile Băncii Angliei. „Sperăm să nu fie nevoie să-l folosim vreodată. Dar trebuie să ne întărim reziliența și să fim pregătiți”, a spus guvernatorul băncii centrale olandeze, Olaf Sleijpen. La sfârșitul anului 2025, rezervele totale de aur ale Țărilor de Jos se ridicau la 612,4 tone. Valoarea estimată este de 72,2 miliarde de euro (83,7 miliarde de dolari), potrivit DNB. Olaf Sleijpen / Foto – Profimedia Images Franța și Germania și-au adus aurul mai aproape În timpul Războiului Rece, multe țări europene au transferat rezerve importante de aur în SUA, pentru a fi protejare în cazul unui război cu Uniunea Sovietică. DNB a declarat că aurul deținut la Banca Angliei „este considerat cel mai ușor tranzacționabil auru din lume”. Este, în consecință, mai ușor disponibil într-o criză decât dacă s-ar afla încă în SUA sau Canada. Înainte de anunț, DNB deținea 31,3% din aur la New York și 19,7% la Ottawa. Această cotă a scăzut acum la 18,5% în ambele țări. Specialiștii olandezi nu anticipează un șoc major pe piață, dar semnele de întrebare au apărut rapid. Franța și Germania au „mutat”, la rândul lor, nemții fiind chiar mai „grăbiți” din acest punct de vedere. În anul 2015, Bundesbank a transferat în Germania un total de peste 216 tone de aur din depozite aflate în străinătate. 111 tone din New York 105 tone din Paris Începând din anul 2013, Bundesbank a mutat, succesiv, puțin sub 283 de tone de aur din Paris și 300 de tone de aur din New York la Frankfurt pe Main. La 31 decembrie 2016, 47,9% din depozitele de aur ale Germaniei erau depozitate la Frankfurt, 36,6% în New York, 12,8% în Londra și restul de 2,7% la Paris. Acum, Germania Germania deține aproximativ 3.350 de tone de aur. Este a doua cea mai mare rezervă de aur din lume, după cea a Statelor Unite ale Americii. Sediul Bundesbank / Foto – Wikipedia Și Franța a transmis că parte din rezerva de aur – aflată în SUA – a fost adusă în țară. Unde se află depozitat aurul României și care este rezerva totală Potrivit BNR, România deține aproximativ 104 tone de aur. O parte din rezerva de aur este păstrată chiar în țară, însă un procent mai mare se află depozitat la Banca Angliei. 61,24 de tone de aur se află depozitate la Banca Angliei 42,46 de tone de aur se află depozitate în Tezaurul Băncii Naționale a României Piața de la Londra este una dintre cele mai puternice piețe de aur din lume. Din această cauză, permite mobilizarea mai rapidă a rezervelor în perioade de criză. „Rezerva de aur a României se menține la aproximativ 104 tone, dintre care peste 61 de tone se află în custodie la Banca Angliei. Din rațiuni de transparență și siguranță, BNR efectuează anual verificări fizice ale lingourilor depozitate la această instituție. Valoarea în euro a rezervei de aur fluctuează semnificativ, ca urmare a variației prețului aurului pe piețele internațional. La 31 decembrie 2023, valoarea acesteia se situa la nivelul de 6.213 milioane euro La 31 decembrie 2024, se situa la 8.356 milioane euro La 31 decembrie 2025, se situa la 12.217 milioane euro În perioadele de criză și incertitudine, investitorii se orientează către aur, consolidându-i capacitatea de a oferi protecție împotriva instabilității globale”, se precizează pe site-ul BNR. Mugur Isărescu, guvernatorul Bancii Nationale a Romaniei (BNR) / Foto – Mediafax Repatrierea rezervei de aur a României, în centrul disputelor politice În anul 2019, Liviu Dragnea – președinte PSD și președinte al Camerei Deputaților -, alături de senatorul Șerban Nicolae, au inițiat o lege privind modificarea statutului BNR. Potrivit proiectului de lege inițiat de Liviu Dragnea și de senatorul Șerban Nicolae, 95% din aurul depozitat în afara țării, la Banca Angliei ar fi urmat să fie repatriat. Liviu Dragnea /
Curs valutar BNR 28 august 2026: Cât costă euro și dolarul
Banca Națională a României (BNR) a publicat vineri, 28 august 2026, noile cotații pentru principalele valute. Cifrele arată că leul a continuat să se aprecieze ușor în raport cu euro, însă s-a depreciat față de dolar, lira sterlină și francul elvețian. Francul a înregistrat cea mai importantă creștere față de moneda națională. Euro a fost calculat de Banca Națională a României la 5,2584 lei, în scădere cu 0,0004 lei față de ziua precedentă, când moneda europeană a avut o valoare de 5,2588 lei. Loading … Sursa: Curs BNR Dolarul, lira și francul elvețian sunt în creștere Potrivit cursului de referință, în afară de euro, celelalte valute importante s-au apreciat în raport cu moneda națională. Dolarul american a urcat la 4,5171 lei, în creștere cu 0,0010 lei față de cotația de joi, de 4,5161 lei. Francul elvețian a înregistrat cea mai mare creștere în raport cu leul. Moneda elvețiană s-a apreciat cu 0,0148 de lei și a ajuns la 5,6194 lei, față de 5,6046 lei în ziua precedentă. În raport cu lira sterlină, leul a înregistrat o scădere de 0,0031 lei după ce, cu o zi în urmă, moneda britanică scăzuse cu 0,0113 lei și era cotată la 6,1316 lei. Astăzi lira sterlină se tranzacționează la un curs de referință de 6,1347 lei. Deși variațiile sunt reduse de la o zi la alta, evoluția cursului arată că leul continuă să piardă teren în fața principalelor monede.
Cum afectează inteligența artificială deciziile băncilor
Pentru factorii de decizie, în special în domeniul băncilor centrale, inteligența artificială (AI) este un subiect intens dezbătut în prezent. Pe măsură ce discuțiile avansează și pozițiile se conturează, devin evidente două linii de argumentare distincte și tot mai antagonice. Una dintre acestea anticipează o îmbunătățire majoră și relativ rapidă a productivității la nivelul întregii economii – o evoluție care, din anumite perspective, poate fi considerată o transformare aproape miraculoasă. Cealaltă este mai puțin convinsă de eventualele beneficii pe termen mediu și lung, concentrându-se mai degrabă pe bula actuală care amplifică evaluările unui număr restrâns de companii tehnologice, împingând totodată în sus prețurile diverselor bunuri și servicii asociate dezvoltării rapide și la scară largă a proiectelor de AI, spune Leonardo Badea, prim-viceguvernator al BNR, într-un articol publicat de CentralBanking.com. Analizarea estimărilor privind cheltuielile de capital pe care doar cei mai mari patru furnizori americani de servicii cloud la scară largă („hyperscalers”), Microsoft, Alphabet, Meta și Amazon, le planifică pentru anul 2026 (de aproximativ 600 de miliarde de dolari) evocă amintiri legate de boom-ul „dot-com” și generează temeri că o bulă similară s-ar putea forma chiar în acest moment. În opinia mea, întrebarea esențială nu este dacă se formează o bulă, ci în ce măsură și cât de rapid vor apărea câștigurile de productivitate generate de inteligența artificială, precum și ce măsuri ar trebui să adopte factorii de decizie în acest interval. Loading … În anii ‘70, futurologul Roy Amara observa că avem tendința de a supraestima impactul unei tehnologii pe termen scurt și de a-l subestima pe termen lung. Din această perspectivă, internetul și bula „dot-com” constituie, într-adevăr, exemple relevante la care merită să revenim. În anii ‘90, exista așteptarea ca internetul să transforme economia peste noapte. Când realitatea s-a dovedit a fi departe de miracolul anticipat inițial, indicele Nasdaq a pierdut 78% din valoare în perioada 2000-2002. Cu toate acestea, unele dintre companiile care au supraviețuit acelei perioade de expansiune și prăbușire (precum Amazon, eBay și Google) au continuat să dezvolte idei și tehnologii, să creeze produse și piețe și, totodată, să acumuleze profituri și capital, remodelând în același timp industrii întregi și tendințe sociale. Există câteva motive să credem că, în cazul inteligenței artificiale, ciclul ar putea fi diferit de data aceasta. Inovatorii tehnologici din era „dot-com” aveau puține active tangibile, o bază de clienți limitată și venituri reduse. Giganții tehnologici actuali, implicați în cursa pentru dezvoltarea AI, generează deja fluxuri de numerar reale și consistente din liniile de afaceri anterioare (care rămân active), în timp ce noua tehnologie este deja utilizată în scop comercial, aducând venituri semnificative pe o piață diversificată de clienți privați și guvernamentali (printre care se numără, în mod notabil, organizațiile militare și cele din domeniul securității). Potrivit unui studiu McKinsey (2025), 88% dintre organizații utilizează în prezent AI în cel puțin o funcție operațională. Prin urmare, factorul care ar putea declanșa spargerea unei eventuale bule speculative nu va fi, cel mai probabil, insolvența uneia sau a mai multor companii dezvoltatoare de tehnologii noi – așa cum s-a întâmplat în cazul companiilor „dot-com” –, ci o posibilă supracapacitate: o infrastructură AI creată în exces față de cerere (cerere care s-ar putea dovedi sub așteptări) sau o supraestimare a utilității acestei tehnologii. Totuși, riscul mai scăzut de insolvențe majore sau generalizate la vârful ciclului de piață nu exclude apariția unei bule speculative, ci doar îi schimbă forma. O idee introdusă de economistul american John Cochrane (profesor afiliat al Universității Stanford) ne este de ajutor în acest context. Acesta observa că modelele standard tratează productivitatea unei firme ca pe un dat natural. De exemplu, o fermă produce mai mult când plouă și mai puțin în perioadele de secetă, fără a putea influența acest lucru. Ideea lui Cochrane este că firmele pot însă alege să nu rămână pasive: ele pot redistribui productivitatea între diferite scenarii posibile. De exemplu, ferma poate cultiva la începutul sezonului unele suprafețe de teren care dau randament în anii ploioși și altele care se comportă favorabil în anii secetoși. Astfel, ele își constituie un portofoliu de culturi, vizând un compromis: o productivitate ceva mai scăzută în anii buni în schimbul unei productivități mai ridicate în anii nefavorabili, media situându-se net peste nivelul celui mai pesimist scenariu. Aplicarea acestui cadru analitic în discuția asociată impactului inteligenței artificiale schimbă perspectiva. Și în acest caz firmele pot alege să realoce. Dar, este de înțeles de ce, aflându-ne încă în faza inițială a dezvoltării și adopției noilor tehnologii (al căror potențial nu este încă pe deplin confirmat), majoritatea firmelor nu au trecut încă la o redistribuire a resurselor. Procesele nu sunt încă reorganizate, iar noile competențe necesare angajaților nu au fost încă dezvoltate. Cele mai multe firme rămân aproape de nivelul lor actual, „natural”, de productivitate, ceea ce ar putea explica de ce câștigurile la nivel agregat nu sunt încă vizibile în datele statistice. Cu alte cuvinte, noua tehnologie nu generează o valoare sporită instantaneu și fără efort. Creșterea productivității nu apare ca un câștig neașteptat și facil, ca o „mană cerească”. Ea trebuie să fie însoțită de investiții, adaptare organizațională, recalificarea forței de muncă și o integrare eficientă în procesele de producție. Așa cum susține Erik Brynjolfsson (economist de origine daneză, profesor la Universitatea Stanford și director al Stanford Digital Economy Lab), marile inovații aduc beneficii doar dacă sunt însoțite de investiții complementare și de schimbări la nivel organizațional. Prin urmare, opinia mea este următoarea: impactul inteligenței artificiale va fi profund, dar va apărea cu întârziere și se va manifesta inegal. Consider că „scepticii AI” au dreptate în privința fazei inițiale – cea a entuziasmului și a dezamăgirii descrise de Amara -, însă s-ar putea să nu vadă că acesta este doar primul capitol al întregii povești. Faptul că firmele și întreaga economie nu pot încă să evidențieze beneficiile nu înseamnă că noua tehnologie a eșuat deja. Dimpotrivă, în viziunea mea, acest lucru indică faptul că nu am ajuns încă în etapa în care companiile învață să își reconfigureze activitatea pentru a profita de pe
BNR lansează prima monedă dreptunghiulară cu un cunoscut pictor român. Cu cât se vinde moneda
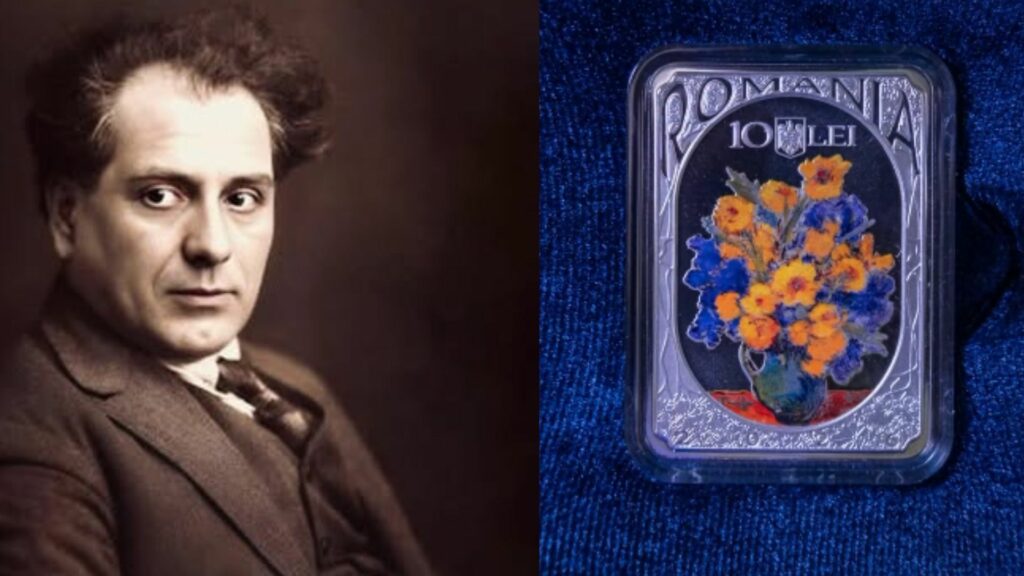
„Începând cu data de 24 august 2026, Banca Națională a României lansează în circuitul numismatic o monedă din argint dintr-o nouă serie, dedicată pictorilor români. Prima monedă din această serie, „Pictori români” – Nicolae Tonitza este și prima monedă de formă dreptunghiulară lansată de Banca Națională a României în circuitul numismatic”, a anunțat BNR. Moneda este una din Argint, are valoarea de 10 lei, dimensiunea de 43 × 31 mm, adică seamănă cu mărimea unei monede de 50 de bani. Fundalul monedei este lucios, iar imaginile ieșite în relief au un aspect mat, standardul „proof” fiind specific monedelor de colecție. Moneda are un cant zimțat și are o greutate de peste 31 de grame. Aversul colorat al monedei prezintă tabloul „Flori galbene” de Nicolae Tonitza aflat în patrimoniul Muzeului Național de Artă al României și care a făcut parte, în perioada interbelică, din colecția de artă a Băncii Naționale a României. Cât costă noua monedă de colecție? Monedele din argint sunt ambalate în capsule de metacrilat transparent și sunt însoţite de broșuri de prezentare și de certificate de autenticitate, redactate în limbile română, engleză şi franceză. Pe certificatele de autenticitate se găsesc semnăturile guvernatorului BNR şi casierului central. Pentru această monedă, BNR a tipărit un tiraj de 500 de piese. Preţul de vânzare pentru moneda din argint este 1.150,00 lei cu TVA, inclusiv broșura de prezentare și certificatul de autenticitate. Monedele din argint din Seria „Pictori români” – Nicolae Tonitza au putere circulatorie pe teritoriul României. Lansarea în circuitul numismatic a acestor monede se realizează prin sucursalele regionale Bucureşti, Cluj, Constanța, Dolj, Iaşi şi Timiş ale Băncii Naţionale a României. Informații cu privire la achiziția monedelor se regăsesc pe site-ul Băncii Naționale a României, secțiunea Numismatică.
Cât mai rezistă piața imobiliară? Gândul prezintă analiza experților care îți spun dacă e bine să cumperi acum o locuință sau să mai aștepți
Piața imobiliară din România traversează o perioadă de incertitudine, în care cumpărătorii se confruntă cu prețuri ridicate și dobânzi mari la creditele ipotecare. În aceste condiții, pentru românii care vor să își cumpere o locuință, întrebarea este una simplă, dar cu mize mari: E un moment bun să investești într-o locuință sau trebuie să mai aștepți? Gândul a discutat în exclusivitate cu Antoanela Comșa, expert imobiliar, și cu Alexandru Apostol, broker în cadrul unei companii românești, pentru a vedea dacă 2026 este anul în care românii ar trebui să cumpere o locuință sau să mai aștepte. Cei doi specialiști au pus în balanță atât riscurile, cât și oportunitățile unei achiziții într-o perioadă marcată de incertitudine. Loading … Dobânzile ar putea scădea, dar asta nu înseamnă automat locuințe mai ieftine Antoanela Comșa, expert imobiliar cu experiență de peste 20 de ani în piață, spune că nivelul actual al dobânzilor este încă ridicat pe fondul inflației, dar estimează că IRCC ar putea începe să scadă mai vizibil în Trimestrul 2 din 2027. Indicele de Referință pentru Creditele Consumatorilor (IRCC) este important deoarece influențează costul creditelor în lei cu dobândă variabilă și, implicit, valoarea ratelor plătite de debitori. „Dacă discutăm din punctul de vedere al dobânzilor, într-adevăr, în acest moment sunt destul de mari pentru că inflația este destul de ridicată. Probabil vom vedea niște scăderi ale dobânzilor, respectiv ale IRCC-ului. IRCC probabil că va începe să scadă undeva anul viitor, în al 2-lea trimestru, poate mai mult după primul semestru al anului 2027. Și atunci, dacă ne gândim din punct de vedere al dobânzilor, putem să așteptăm puțin”, a explicat Antoanela Comșa pentru Gândul. Romanii plătesc dobânzi uriașe la creditele ipotecare O analiză publicată de Gândul arată că, la nivel european, ratele medii ale dobânzilor pentru creditele ipotecare diferă în funcție de țară, de politica monetară, nivelul inflației și riscul economic perceput de bănci. În cazul României, dobânda medie efectivă pentru un credit ipotecar este de aproximativ 6,5%, în timp ce în zona euro media este de aproximativ 3,6%. Banca Națională a României (BNR) a menținut dobânda-cheie la 6,5% în 2026, însă dobânda medie oferită de bănci pentru creditele ipotecare este de aproximativ 7,7%. De partea cealaltă a baricadei, se află statele europene în care costul finanțării pentru un credit ipotecar este mult mai mic. În Bulgaria, dobânzile pentru creditele ipotecare sunt printre cele mai mici din Europa, în jur de 2,6 – 2,8%, în Grecia aproximativ 3%, iar în Spania dobânzile se situează în general între 3,2 – 3,5%. Singura situație similară cu cea a României se regăsește în Ungaria, unde dobânzile medii la creditele ipotecare se situează la aproape 6,8%. Cu toate acestea, guvernul de la Budapesta a introdus programe de sprijin pentru cumpărătorii de case care pot reduce costul efectiv al dobânzii pentru anumite categorii de credite. Antoanela Comșa: „Prețurile nu revin la ce se întâmplase înainte de conflict” Aceasta explică că o eventuală îmbunătățire a condițiilor de creditare ar putea fi un motiv pentru ca unii cumpărători să amâne achiziția. Problema este că o dobândă mai mică nu garantează neapărat și un apartament mai ieftin. Ea explică că, deși unii investitori mizează pe o prăbușire a prețurilor, acest scenariu este puțin probabil din cauza costurilor ridicate la materialele de construcții. „Pe de altă parte, dacă ne gândim din punct de vedere al prețurilor toată lumea o să spună: Domnule, dar unde se duc prețurile astea și ce se întâmplă? Atâta timp cât avem o inflație ridicată, dobânzi ridicate, costuri din ce în ce mai mari. De exemplu, anul acesta polistirenul a crescut cu 30% în primele 6 luni, 30%. Toate aceste creșteri de materiale, pentru că ele sunt influențate de ceea ce se întâmplă în Golf, de războiul cu Ucraina și contextul economic global, pun presiune pe prețuri. Oricum acest lucru se va vedea în prețuri, dar nu imediat. Există un decalaj între momentul în care se termină conflictul și momentul când lucruile s-ar mai calma, de 6 luni, iar experiența ne arată că în astfel de cazuri, oricum prețurile nu revin la ce se întâmplase înainte de conflict”. „Cine dispune de finanțele necesare, să cumpere o locuință” În ciuda dobânzilor ridicate, Antoanela Comșa nu consideră că orice cumpărător ar trebui să aștepte o eventuală ieftinire a pieței. Pentru cineva care are nevoie efectivă de o locuință, dispune de avans și este sigur că poate susține creditul, recomandarea sa este să cumpere. „Pentru cine este interesat și are nevoie de o locuință și, atenție, dispune de finanțele necesare, aș cumpăra o locuință”. În schimb, pentru cei care nu sunt legați de o anumită zonă din Capitală și nu au o nevoie imediată, așteptarea poate fi o variantă mai înțeleaptă. „Pentru cei care nu sunt legați de o anumită zonă sau care nu vor să stea în București, pot aștepta să mai scadă dobânzile și să cumpere anul viitor când dobânzile vor fi mai jos”, mai spune Comșa. „Cel mai bun moment pentru a cumpăra este atunci când ai nevoie de o locuință” De cealaltă parte, Alexandru Apostol, managing partner la SVN Credit, o agenție de brokeraj, privește problema mai ales prin prisma accesibilității locuințelor și a costului finanțării. Expertul consideră că cel mai bun moment pentru achiziționarea unei locuințe este atunci când nevoia o cere. „Cel mai bun moment pentru a cumpăra o locuință este atunci când ai nevoie de o locuință nouă – dorești să ai propria locuință, urmează să îți extinzi familia sau îți dorești un spațiu locativ cu un confort mai ridicat”, spune Alexandru Apostol pentru Gândul. Calculul accesibilității: Cum se compară 2008 cu 2026 Expertul a comparat situația actuală din România cu cea dinaintea crizei financiare din 2008 și susține că, raportat la venituri, accesibilitatea unei locuințe este mai bună astăzi. Potrivit datelor prezentate de acesta, în 2008 un apartament cu două camere în București costa, în medie, aproximativ 130.000 de euro, în timp ce salariul mediu din Capitală era de circa 500 de euro. În 2026 în schimb, apartamentul are un preț de